世索科Q3:销售额加速增长 材料板块领跑
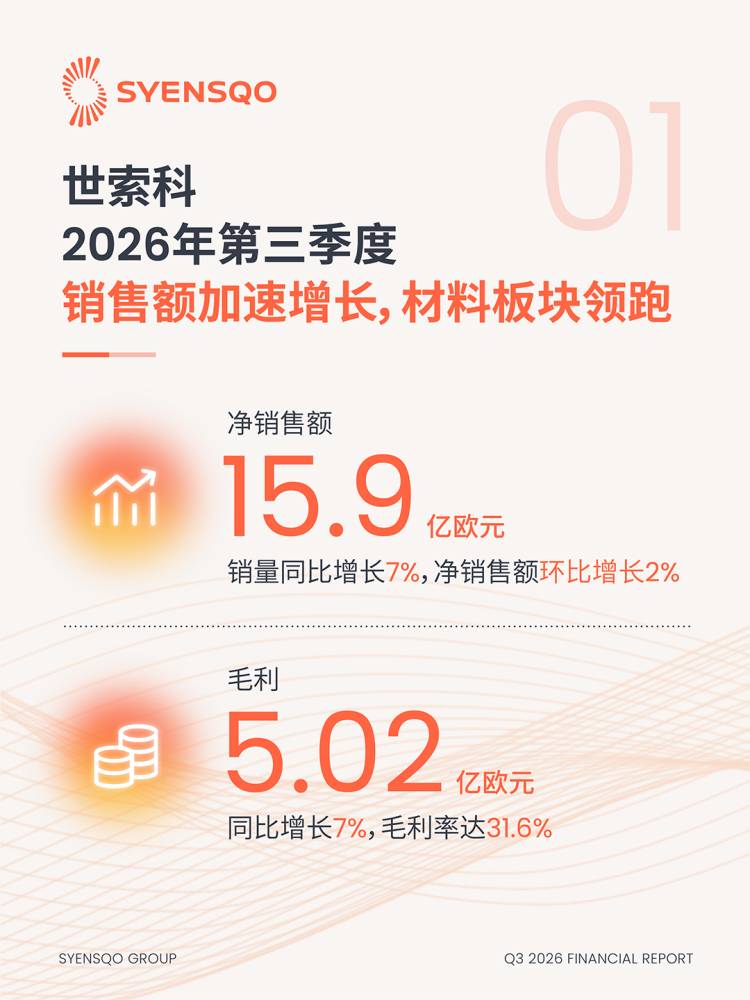
净销售额15.9亿欧元,主要受同比销量+7%及整体提价+2%推动。材料板块同比增长加速,其中复合材料业务+27%,特种聚合物业务+6%。环比净销售额+2%,主要由复合材料业务与技术解决方案业务带动
- 毛利5.02亿欧元,同比+7%,主要由材料板块推动。毛利率31.6%,反映原材料成本上升及材料板块中复合材料业务销售占比提高
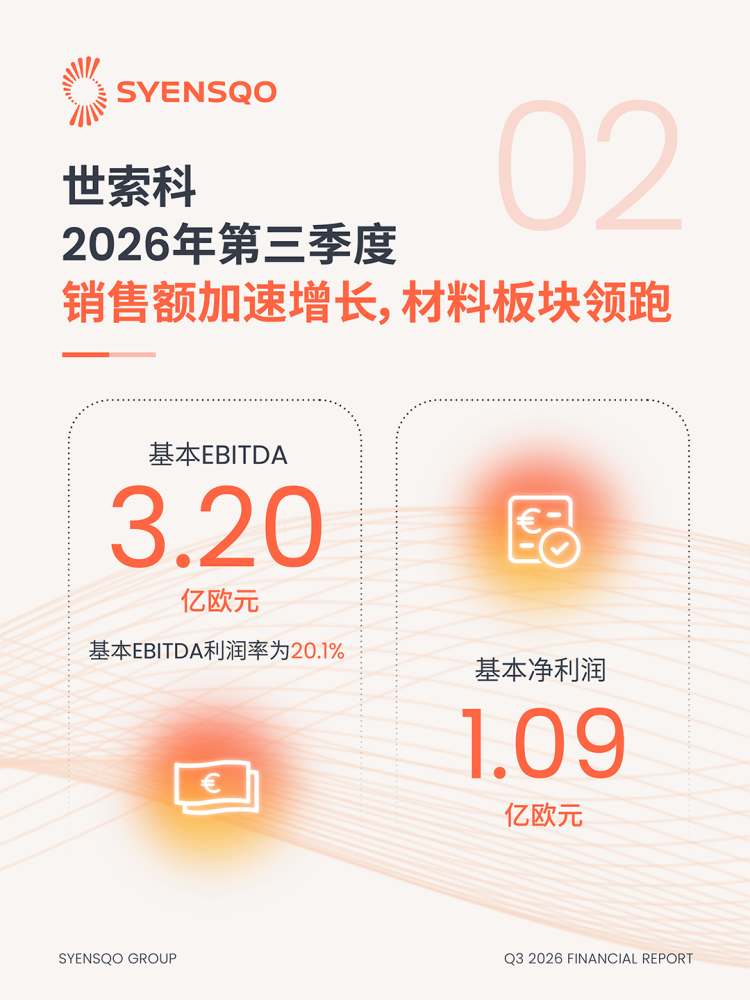
- 基本EBITDA同比基本持平,环比+3%至3.20亿欧元,主要受特种聚合物业务与消费及工业专用化学品业务支持
- 基本EBITDA利润率20.1%,其中高性能及护理化学品板块利润率+100基点;基本EBITDA利润率环比大致持平
- 基本净利润环比+3%至1.09亿欧元
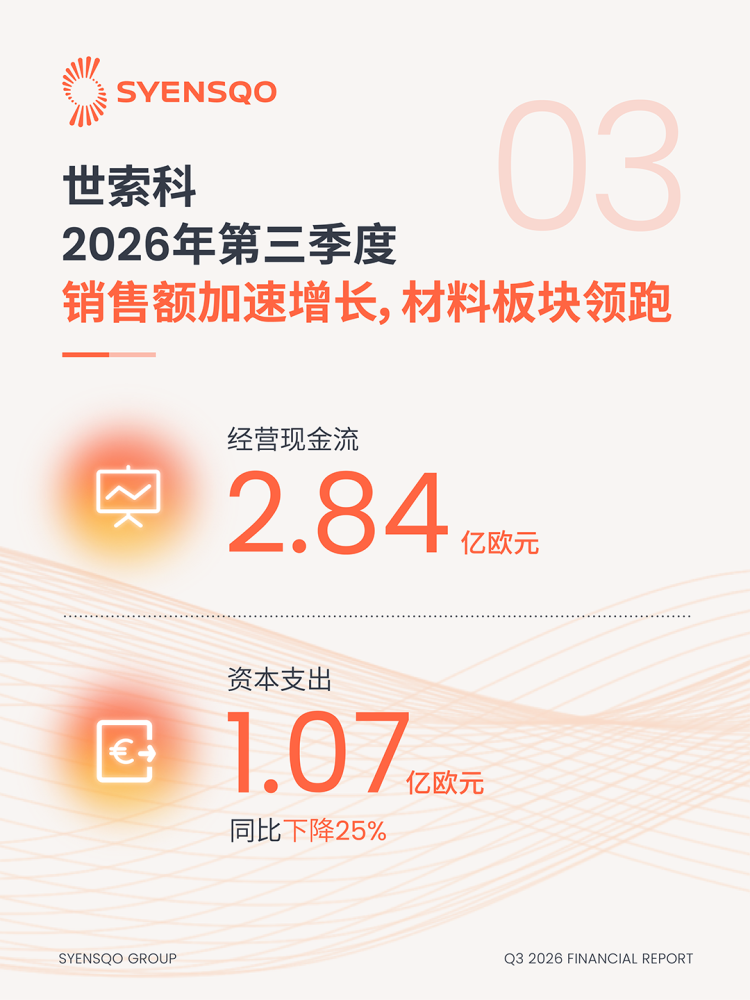
- 经营现金流2.84亿欧元,同比下降14%,2025年第三季度来自国际商会仲裁院的9,200万欧元诉讼相关补偿在本季度不再出现。环比经营现金流显著提升
- 资本开支1.07亿欧元,同比下降25%,反映公司持续聚焦资本管理
世索科首席执行官 Mike Radossich表示:
在充满变化的外部环境中,我们持续推进年初以来的各项举措,并在第三季度实现了由销量提升驱动的进一步增长。材料板块销售额+13%,主要得益于复合材料业务创下历史最佳业绩,特种聚合物业务增长加速,其中半导体和电池市场需求强劲。第三季度,我们看到经营现金流进一步改善,并更新了全年业绩展望。
我们正采取有针对性的商业举措,把握特种聚合物业务的增长机会,同时积极应对原材料涨价,适时调整产品价格。这些因素对本季毛利率造成压力,我们将继续减轻其影响,支持盈利性增长。
高性能及护理化学品板块的战略评估仍在推进,多家潜在交易方已表达兴趣。而我们始终聚焦实现股东价值最大化。
2026业绩展望
世索科仍预期全年销量将实现低至中个位数增长;第四季度预计同比销量实现中至高个位数增长,其中材料板块将发挥带动作用;预计第一季度2.51亿欧元基本EBITDA将为全年最低季度。
基于今年前九个月的经营现金流以及对第四季度的预期,公司现预计全年经营现金流至少为7亿欧元。预计全年资本支出将低于此前展望,主要由于部分项目支出节奏变化,相关支出预计将推迟至明年。
- 基本EBITDA:至少11亿欧元(不变)
- 经营现金流:至少7亿欧元,此前展望为“约7亿欧元”
- 资本支出:低于4.5亿欧元,此前展望为“约4.5亿欧元”
#财报 #全年展望 #业绩 #世索科 #Syensqo #探索技术突破推动人类进步